
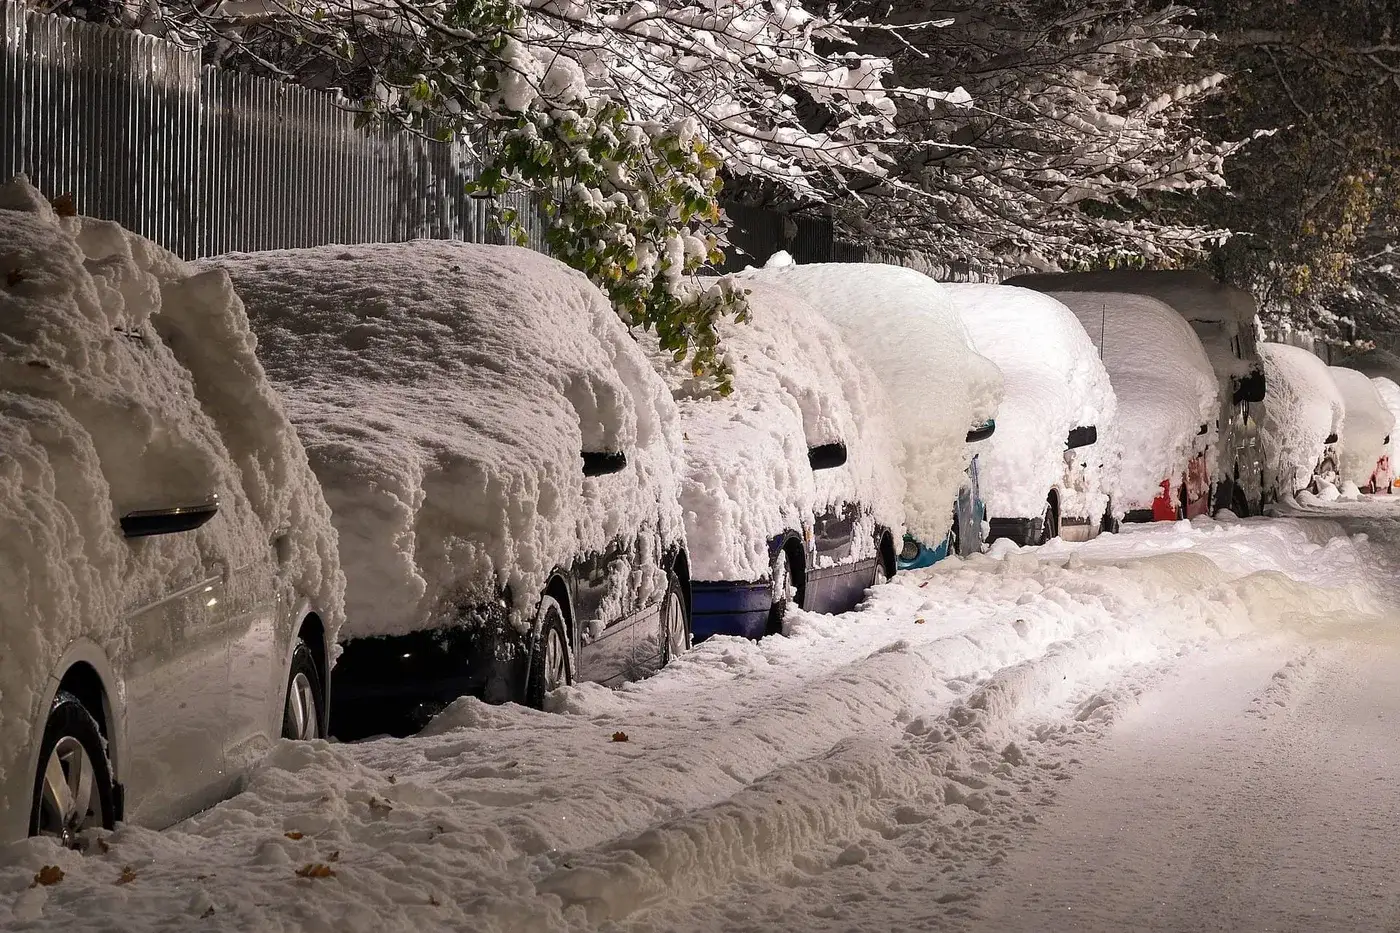
¿Tu seguro no se hace cargo de los daños de la nevada?
Expertos en reclamaciones e indemnizaciones. Cuantifica y reclama los daños con Eurosistema.
- Daños en el vehículo, en la vivienda y personales
- Reclamamos ante tu aseguradora
- Te decimos si tiene recorrido antes de empezar
Te llamamos
Déjanos tu teléfono y te llama el equipo jurídico para valorar tu caso.
Han hablado de nosotros

Si la nieve o el hielo ha provocado…
- La caída de un árbol sobre tu vehículo
- Desperfectos en tu hogar por desprendimientos en tejados o cornisas
- Accidentes o lesiones en desplazamientos por zonas nevadas o heladas
- Cancelaciones de vuelos y reservas
- Pérdidas de ingresos o lucro cesante
Te ayudamos a gestionar tu reclamación con tu seguro y conseguiremos la máxima indemnización posible.
«Fenómeno atmosférico excluido» no siempre significa que no cubra
La negativa suele llegar en una carta corta que cita una exclusión genérica. Lo que casi nunca dice esa carta es qué condición particular concreta la aplica, ni por qué en tu caso encaja.
Ahí es donde hay margen: hay que leer tus condiciones particulares —no las generales que están en la web—, comprobar cómo está redactada la exclusión y si el daño que sufriste es realmente el que excluye.
Que la póliza cubra el daño depende de sus condiciones particulares y de cómo esté redactada la exclusión. Eso es lo primero que miramos.
Lo primero es ponerle número al daño
Una reclamación que no cuantifica bien el perjuicio se queda corta. Antes de escribir a la aseguradora hay que ordenar lo que se puede acreditar: partes, fotos, facturas y presupuestos.
- Fotografías del daño y del entorno, cuantas más mejor
- Presupuestos de reparación, aunque no los hayas ejecutado
- Facturas de lo que ya hayas tenido que pagar
- El parte que diste a la aseguradora y su respuesta por escrito
- Si hubo lesiones, los informes médicos desde la primera asistencia
Y conviene no dejarlo. Hay plazos que corren desde el día del siniestro, no desde que la aseguradora contesta: cuanto antes se mire, más margen queda.
Tres pasos, y el primero dura un minuto
Nos dejas tu teléfono
Con la franja en la que te viene bien que te llamemos. Nada más, y se tarda un minuto.
Miramos tu póliza y el daño
Qué cubren tus condiciones particulares, qué exclusión aplican y qué se puede acreditar con lo que tienes.
Te decimos si tiene recorrido
Y si lo tiene, qué se puede reclamar y qué cuesta el procedimiento, antes de mover un papel.
Qué necesitamos de ti
Nada por adelantado. En la llamada te decimos qué hace falta y cómo hacérnoslo llegar; esto es solo para que sepas de qué va.
Tu póliza
Las condiciones particulares son las que dicen qué está cubierto.
Fotos del daño
Cuantas más y más cerca de la fecha, mejor.
Facturas o presupuestos de reparación
Son los que ponen número al perjuicio.
Lo que más nos preguntan
¿Y si mi seguro ya me ha dicho que no lo cubre?
¿Sirve para daños de cualquier temporal?
¿Cuánto tiempo tengo para reclamar?
No des por buena la primera negativa de tu aseguradora
Déjanos el teléfono y miramos tus condiciones particulares. Te decimos si tiene recorrido antes de mover un papel.
O llámanos al 91 713 02 00 · Lun–Vie · 9:00–14:00 y 16:00–18:00
Te llamamos
Déjanos tu teléfono y te llamamos.